Giá chuyển đổi được xác định ở mức 34.000 đồng/cổ phiếu, cao hơn gấp 3 lần so với thị giá chốt phiên 14/10 ở mức 10.750 đồng/cổ phiếu.
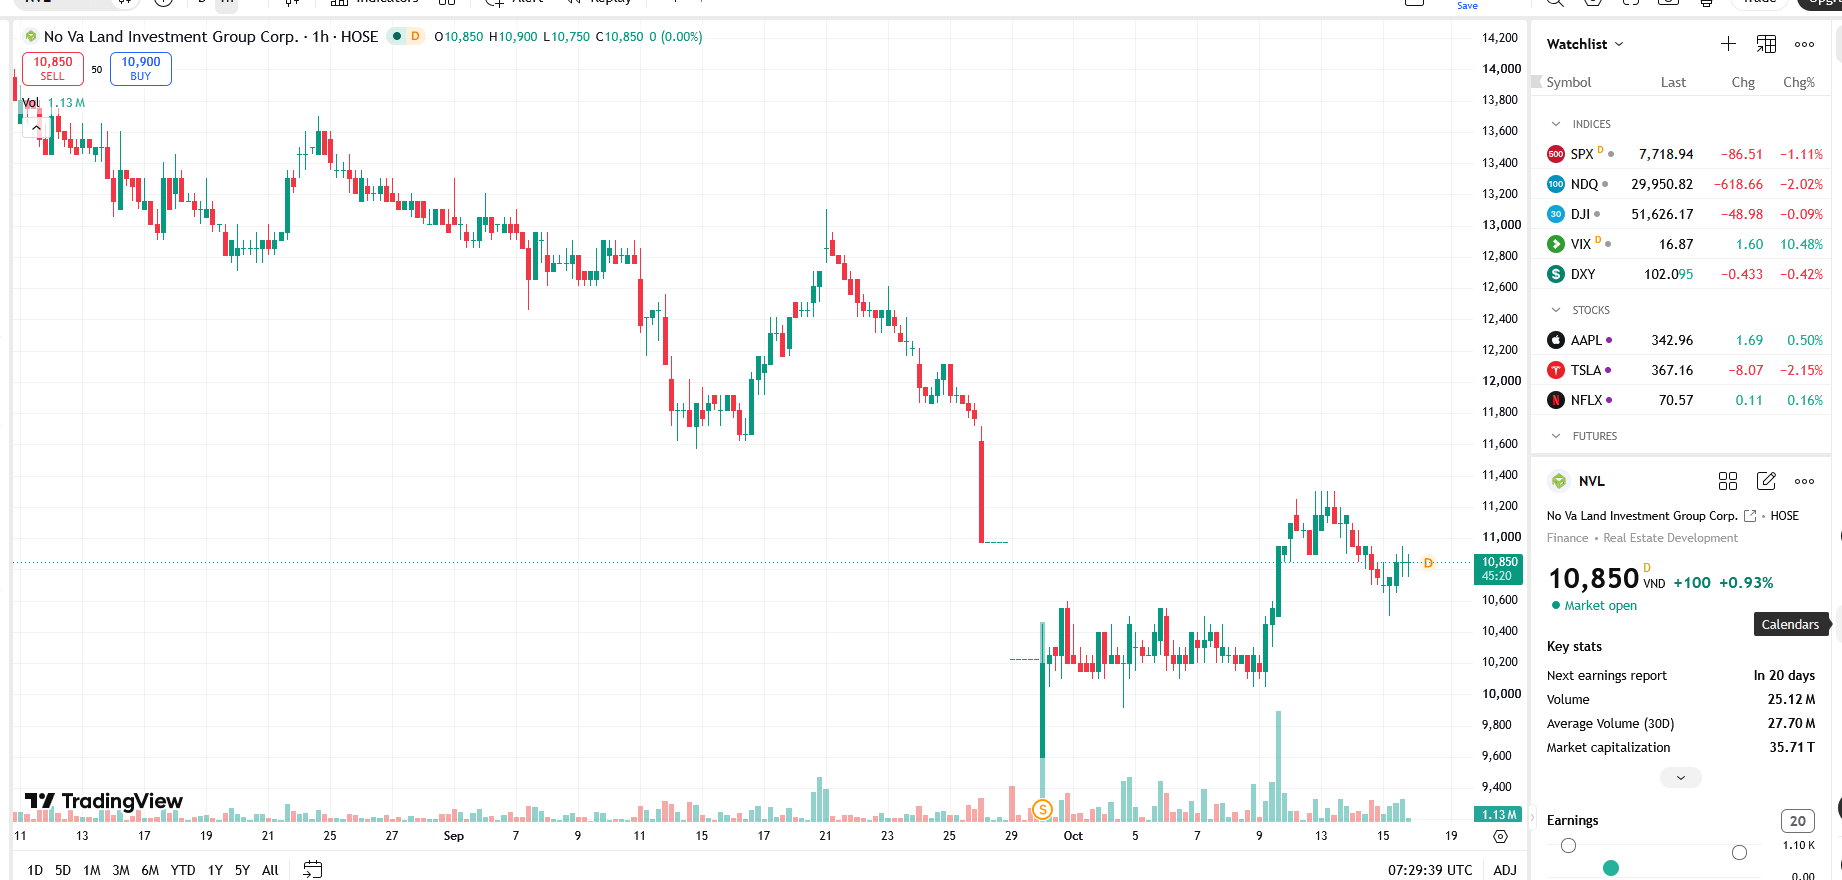 Sơ đồ giá cổ phiếu NVL trên TradingView.
Công ty Cổ phần Tập đoàn Đầu tư Địa ốc No Va (mã NVL-HOSE) công bố báo cáo kết quả chuyển đổi trái phiếu thành cổ phiếu.
Theo đó, NVL báo cáo đã chuyển đổi 10 trái phiếu quốc tế thành hơn 1.73 triệu cổ phiếu, theo tỷ lệ 173.708 cổ phiếu/trái phiếu. Giá chuyển đổi được xác định ở mức 34.000 đồng/cổ phiếu, cao hơn gấp 3 lần so với thị giá khép phiên 14/10 ở mức 10.750 đồng/cổ phiếu.
Tổng giá trị chuyển đổi là 2.366.220 USD USD, tương đương hơn 59 tỷ đồng. Giao dịch được thực hiện ngày 06/10. đồng. Trái chủ thực hiện quyền chuyển đổi trong đợt này là BNP Paribas Financial Markets, tổ chức tài chính có trụ sở tại Paris, Cộng hòa Pháp. Qua đó, vốn điều lệ của Novaland tăng thêm 17,37 tỷ đồng lên hơn 24.038 tỷ đồng, tương ứng 2.403.805.052 cổ phiếu có quyền biểu quyết.
Được biết Novaland tiếp tục theo đuổi phương án phát hành cổ phiếu để hoán đổi dư nợ gốc trái phiếu trên cơ sở đẩy mạnh thương thảo với người sở hữu trái phiếu. Công ty cũng đang tích cực tìm kiếm nhà đầu tư phù hợp để tiếp tục thực hiện các khoản vay có quyền chuyển đổi thành cổ phần. Với gói trái phiếu quốc tế trị giá hơn 300 triệu USD (lãi suất 5,25%/năm), Đại hội cũng đã thông qua việc gia hạn thanh toán lãi, ngày đáo hạn mới được gia hạn sang ngày 16/07/2028.
Sau đợt chuyển đổi này, cơ cấu cổ đông lớn của Novaland vẫn là NovaGroup nắm giữ 527.902.065 cổ phiếu, chiếm 21,961% và Diamond Properties nắm giữ 181.021.709 cổ phiếu, chiếm 7,531%. Tuy nhiên, Diamond Properties vừa thông báo đã bán 2,58 triệu cổ phiếu NVL trong phiên 6/10, qua đó giảm tỷ lệ sở hữu về còn 178.441.709 cổ phiếu, chiếm 7,43% vốn tại NVL.
Đồng thời, công ty cũng đã công bố Báo cáo tiến độ sử dụng số tiền thu được từ đợt phát hành ESOP. Cụ thể: công ty đã phát hành 48.752.613 cổ phiếu huy động được 487,526 tỷ đồng. Ngày kết thúc đợt phát hành là ngày 9/10. Trong đó, 438,5 tỷ được thanh toán cho bên liên quan (gồm nợ gốc và lãi vay); 22,887 tỷ dùng để thanh toán chi phí lương và các khoản phải trả người lao động. Còn lại hơn 26,1 tỷ đồng chưa sử dụng.
Mới đây, VCSC duy trì khuyến nghị "mua" đối với cổ phiếu NVL và điều chỉnh giảm giá mục tiêu xuống 12.700 đồng/cổ phiếu, thấp hơn 22% so với giá mục tiêu trước đây là 16.200 đồng/cổ phiếu (phản ánh giả định đợt phát hành quyền mua 33% với giá 10.000 đồng/cổ phiếu được đăng ký mua toàn bộ; ngày GDKHQ 30/09/2026). Giá mục tiêu thấp hơn của VCSC chủ yếu phản ánh tiến độ bàn giao backlog và mở bán mới chậm hơn và giả định WACC cao hơn 1,6 điểm %, một phần được bù đắp bởi việc cập nhật mô hình định giá từ giữa năm 2027 sang cuối năm 2027.
Bên cạnh đó, VCSC dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2026 đạt 1,75 nghìn tỷ đồng (đi ngang so với cùng kỳ), với trọng tâm nửa cuối năm 2026 là bàn giao các sản phẩm đã bán tại Aqua City và Victoria Village (phân khu cao tầng).
VCSC điều chỉnh tăng 18% dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2026, phản ánh thu nhập tài chính cao hơn và chi phí tài chính thấp hơn, một phần bị ảnh hưởng bởi doanh thu BĐS thấp hơn kỳ vọng sau KQKD 6T 2026 và dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2027 tăng 22% so với năm 2026, đạt 2,14 nghìn tỷ đồng, chủ yếu nhờ hoạt động bàn giao backlog tăng mạnh so với cùng kỳ.
VCSC dự báo doanh số bán BĐS năm 2026 tiếp tục ở mức thấp và hiện kỳ vọng Aqua City sẽ mở bán trở lại vào năm 2027, so với giả định trước đây là năm 2026. VCSC điều chỉnh giảm lần lượt 71%/65%/26% dự báo doanh số bán BĐS các năm 2026/27/28.
Tại cuối quý 2/2026, tổng giá trị của các sản phẩm đã giới thiệu ra thị trường trong giai đoạn trước của NVL (backlog) đạt 231 nghìn tỷ đồng, trong đó một phần đáng kể vẫn chưa được thu tiền từ khách hàng. Aqua City chiếm 52% lượng backlog, tiếp theo là NovaWorld Phan Thiết (24%), NovaWorld Hồ Tràm (11%) và các dự án tại TP.HCM (14%).
VCSC kỳ vọng lượng backlog này sẽ dần chuyển thành doanh thu và dòng tiền thu từ khách hàng đến năm 2030 (so với dự báo trước đây là năm 2029). Tuy nhiên VCSC cho biết rủi ro chính đối với NVL là thời gian mở bán mới trở lại muộn hơn kỳ vọng, rủi ro pha loãng từ các kế
hoạch phát hành cổ phiếu và cấu trúc sở hữu và lợi ích tại dự án có thể thay đổi trong quá trình tái cấu trúc.